
ФРС 16 сентября: источники разошлись в оценке решения о ставке
16 сентября 2026 года Федеральная резервная система изменила целевой диапазон ставки по федеральным фондам, но источники описывают шаг по-разному: одни сообщают о повышении до 3,75–4%, другие — о снижении до того же уровня. Обсуждение сосредоточено на слабой связи ставки ФРС с ипотечными ставками и устойчиво высоких ставках по кредитным картам.
Источники
· 6Повышение ставки ФРС слабо связано с ипотечными ставками, доходность казначейских облигаций определяет 30-летние кредиты
1Повышение ставки ФРС до 3,75–4% усиливает разрыв между ИИ и жильём в экономике США
2Снижение ставки ФРС не изменило высокие ставки по кредитным картам
3Ставки ФРС могут вырасти на фоне роста цен на нефть и инфляции из-за войны с Ираном
4Протоколы ФРС показали, что несколько политиков были готовы повысить ставку на июльском заседании
5ФРС повысила ставку до 3,75–4% впервые при председателе Уорше
6Ключевые тезисы
- Федеральная резервная система, по одному из сообщений, 16 сентября 2026 года повысила базовую ставку на четверть пункта до 3,75–4%, сославшись на повышенную инфляцию.
- Одно из сообщений за тот же день описывает решение как снижение целевого диапазона на 25 базисных пунктов до 3,75–4%, впервые с июля 2023 года.
- ФРС напрямую не устанавливает ипотечные ставки; ставка 30-летней ипотеки следует за доходностью 10-летних казначейских облигаций и выросла до 7% до решения.
- Средние ставки по кредитным картам остаются чуть ниже 21%, а общая задолженность по картам в США — около 1,26 трлн долларов.
- Ожидается, что решение замедлит жилищный сектор и потребительское кредитование, но инвестиции в ИИ останутся практически незатронутыми.
Что произошло
16 сентября 2026 года Федеральная резервная система единогласно проголосовала за повышение базовой ставки на четверть процентного пункта до нового целевого диапазона 3,75–4% и охарактеризовала инфляцию как всё ещё повышенную. В то же время один из материалов за этот день описывает решение как снижение целевого диапазона на 25 базисных пунктов до 3,75–4%, впервые с июля 2023 года. Другой материал подчёркивает, что ФРС не устанавливает ипотечные ставки: ставка 30-летней фиксированной ипотеки обычно следует за доходностью 10-летних казначейских облигаций, а до решения выросла до 7%, когда доходность достигала 5%.
Почему это важно
Ожидается, что такое решение ещё сильнее замедлит жилищный сектор и потребительское кредитование, тогда как инвестиции в ИИ останутся практически незатронутыми. Для держателей кредитных карт средние ставки остаются чуть ниже 21%, а общий объём задолженности по картам в США составляет около 1,26 трлн долларов. На ипотечном рынке ставка 30-летнего кредита уже достигла 7% до решения ФРС, следуя за доходностью 10-летних казначейских облигаций, которая поднималась до 5%.
Ранее
- На июльском заседании ставка сохранялась в диапазоне 3,50–3,75%, хотя несколько руководителей были готовы её повысить.
- Перед сентябрьским решением рынки делали ставку на повышение на фоне роста цен на нефть и инфляции из-за войны США и Ирана.
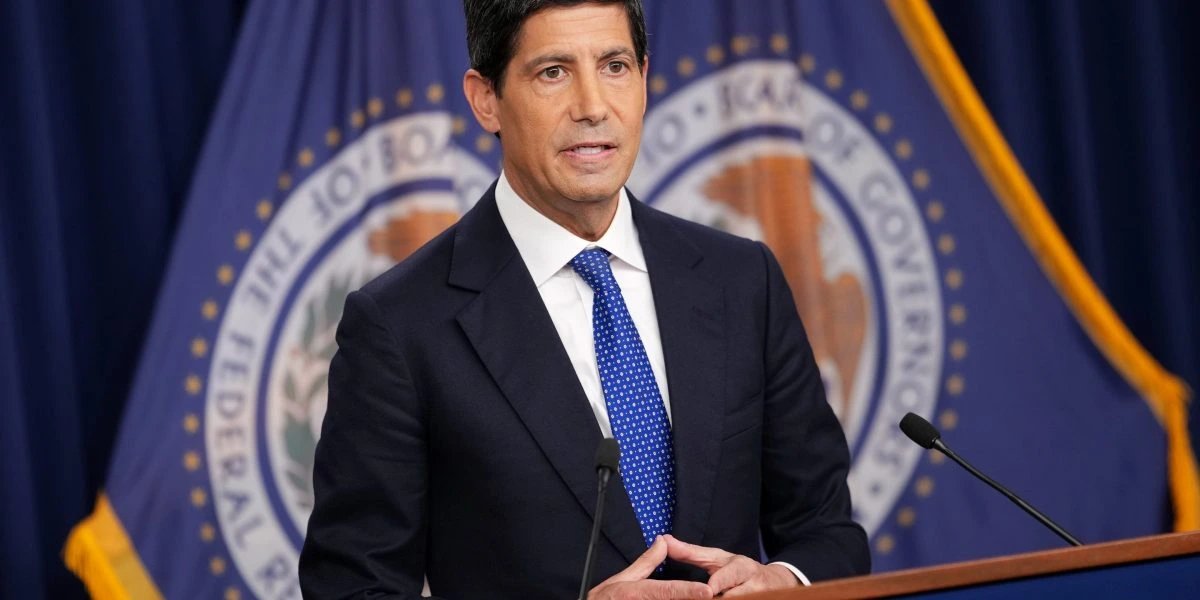
- 16 сентября ФРС повысила ставку до 3,75–4% — первое решение при председателе Кевине Уорше, а 12 из 18 руководителей ожидают ещё одного повышения в этом году.
Кого это касается
Под прямым влиянием оказываются заёмщики: средние ставки по кредитным картам остаются чуть ниже 21%, а задолженность — около 1,26 трлн долларов, тогда как ставка 30-летней ипотеки выросла до 7%. Жилищный сектор и потребительское кредитование, как ожидается, замедлятся, тогда как инвестиции в ИИ практически не пострадают.
Связанные оригинальные материалы
- 13 ч. назадПовышение ставки ФРС до 3,75–4% усиливает разрыв между ИИ и жильём в экономике СШАFortune
- 14 ч. назадПовышение ставки ФРС слабо связано с ипотечными ставками, доходность казначейских облигаций определяет 30-летние кредитыYahoo Finance
- 5 дн. назадСнижение ставки ФРС не изменило высокие ставки по кредитным картамYahoo Finance